
Документ готовили больше года, а вышел он через несколько дней после того, как в Сенате провалилась попытка принять закон о структуре крипторынка. Глава SEC Пол Аткинс назвал решение значительным шагом к переводу американского рынка капитала в цифровую эпоху и подчеркнул, что комиссия действует в рамках уже имеющихся полномочий.
Пулы ликвидности для акций под присмотром SEC
Новый класс участников рынка называется «площадки токенизированных ценных бумаг» (tokenized securities venues, TSV). Им разрешено запускать AMM и пулы ликвидности — те же механизмы, на которых работает DeFi, только вместо альтов в пулах будут токены на акции. Площадка сама управляет пулами активов, а алгоритмы сводят покупателей и продавцов без традиционной книги заявок.
Главное упрощение — никакой формальной сертификации. SEC не будет выдавать площадкам отдельный статус: компания, которая считает, что подходит под определение и готова соблюдать условия, просто уведомляет комиссию перед запуском. Для американского регулирования ценных бумаг, где статус биржи обычно требует долгой процедуры, это резкое снижение порога входа.
Токенизировать акции сможет как сам эмитент, так и сторонняя компания — при соблюдении условий. Но у эмитентов есть право вето: если компания не хочет, чтобы кто-то посторонний выпускал токены на её бумаги, она может запретить площадке это делать. Так что массового появления токенов на популярные акции без согласия самих компаний ждать не стоит.
Синтетические токены и офшорные продукты остались за бортом
SEC прямо исключила из режима синтетические токены — деривативы, которые отслеживают цену акции, но не дают права собственности на неё. По словам Аткинса, допущенные токены должны давать держателям те же права, что и обычные бумаги, включая дивиденды и голосование на собраниях акционеров.
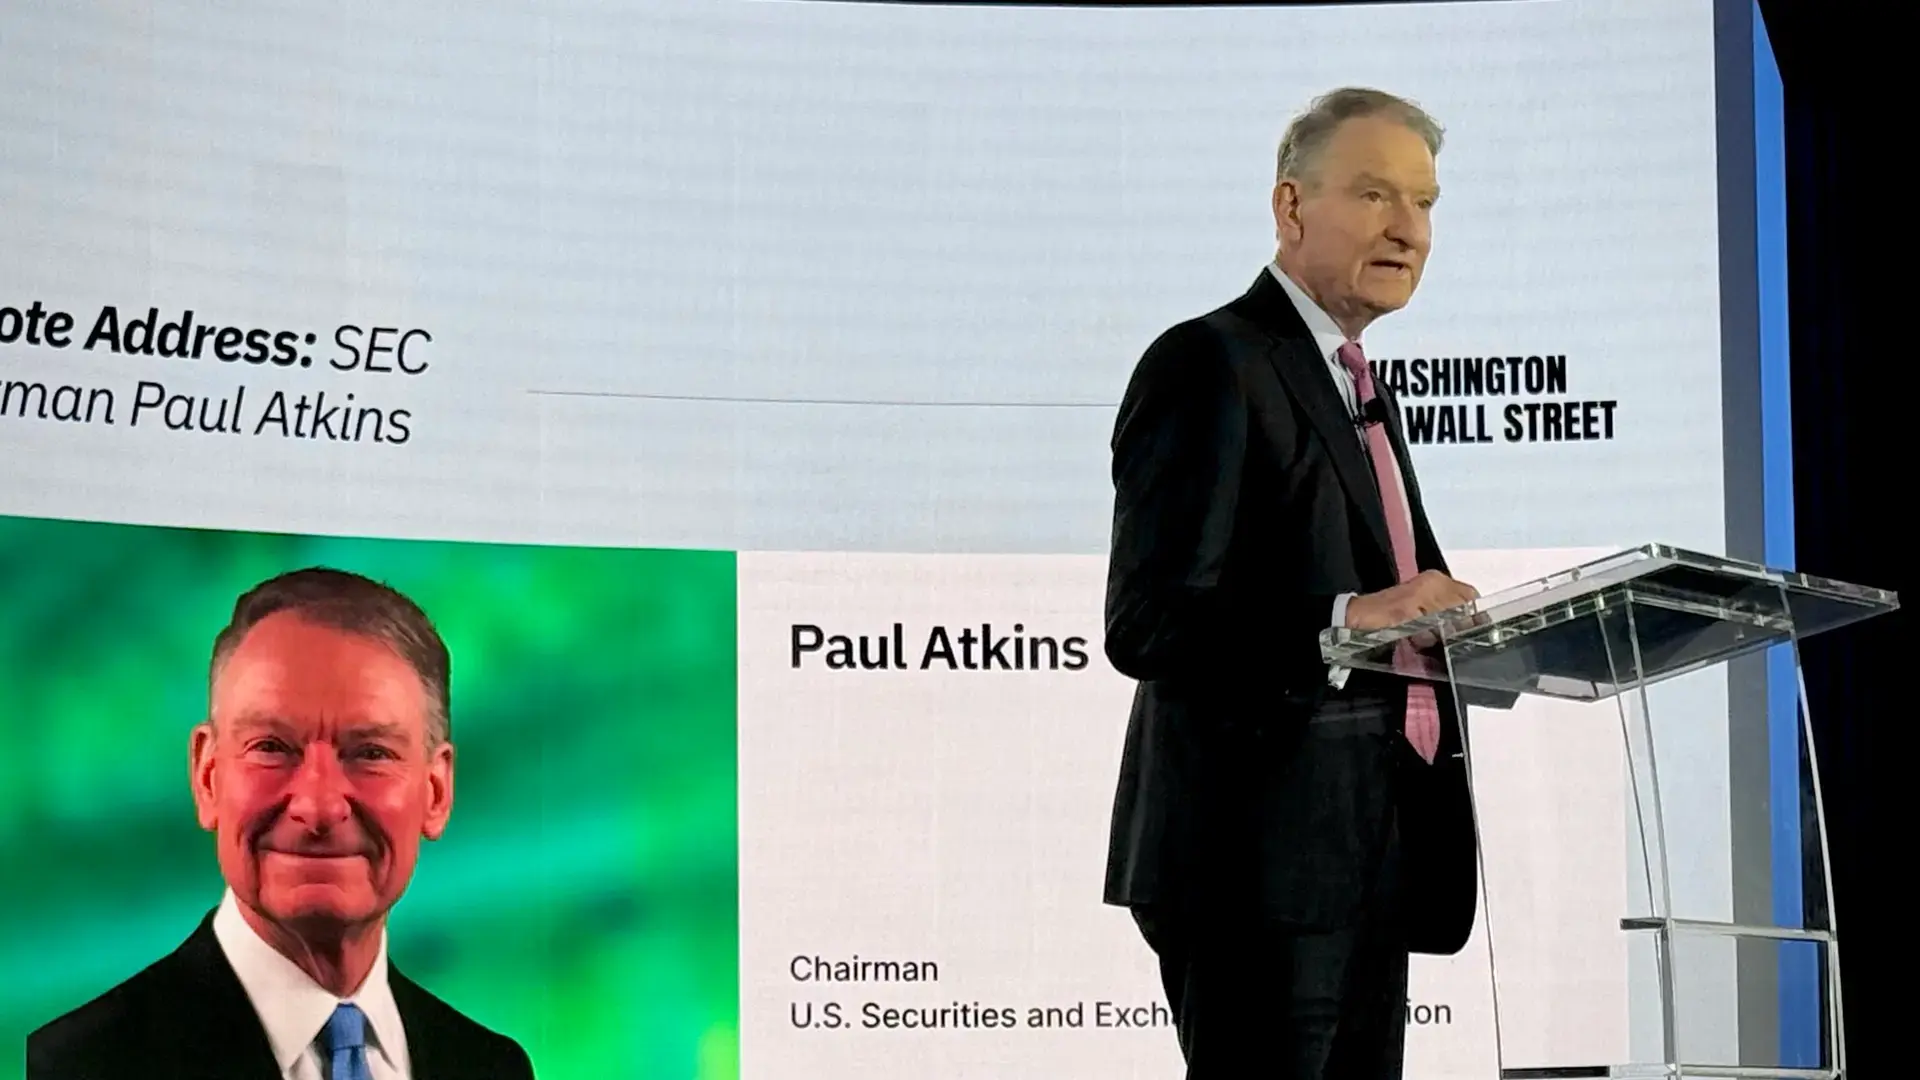
Председатель SEC Пол Аткинс выступает на конференции
Это удар по популярному формату офшорных «токенизированных акций». CoinDesk отмечает, что под исключение могут не попасть деривативы и долговые инструменты, которые предлагают многие зарубежные продукты, в том числе Robinhood. Иными словами, для американского рынка SEC выбирает модель «токен равен акции», а не «токен отслеживает цену акции».
Заходите в наш Telegram-чат 2Bitcoins, если хотите обсудить новость с другими читателями.
Для держателей это чёткая граница: токен с правами на дивиденды и голос — ценная бумага в новом регулируемом периметре, а синтетика — нет. Регулятор и раньше давал понять, что токенизированные активы остаются ценными бумагами и запись в блокчейне не превращает их во что-то иное.
Пять лет вместо закона, который не прошёл Сенат
Аткинс не скрывает временный характер меры. По его словам, исключение позволяет компаниям работать в разрешённой среде уже сегодня, пока комиссия обдумывает дальнейшие шаги, а следом должно идти полноценное нормотворчество — иначе ончейн-рынки не станут устойчивым путём для рынка капитала.

Песочные часы на фоне здания Конгресса США
Контекст важен. Пока закона о структуре крипторынка нет, SEC опирается на своё право освобождать узко определённые бизнесы от полного набора требований. Аткинс и двое его коллег-республиканцев в комиссии используют эти полномочия по максимуму, но у такой конструкции есть слабое место: всё, что введено решением комиссии, другой состав комиссии может отменить таким же решением. Пока неясно, появится ли когда-нибудь закон, который закрепит подход к токенизации.
Следите за новостями в нашем Telegram-канале 2Bitcoins.
Исключение — не единичный шаг. 1 сентября SEC предложила первый за четыре десятилетия крупный пересмотр правил для трансфер-агентов, чтобы учёт прав собственности на ценные бумаги можно было вести в блокчейне. В тот же четверг комиссия проводит круглый стол о круглосуточной торговле: для крипторынка это норма, для Уолл-стрит — потенциальная революция.
Токенизация переходит от экспериментов к регулируемой торговле
Токенизация уже стала одним из крупнейших блокчейн-экспериментов Уолл-стрит: идея в том, чтобы записать право собственности на акции, облигации или фонды в блокчейн и упростить их движение между инвесторами и платформами. До сих пор в США эта деятельность упиралась в отсутствие правил именно для торговых площадок. Теперь правила есть, пусть и с ограниченным сроком.
Кто выигрывает: инфраструктурные команды, которые умеют строить AMM и пулы ликвидности, и блокчейны, на которых такие площадки будут запускаться. Кто рискует: эмитенты синтетических токенов на акции, чья модель для американского рынка теперь прямо закрыта. Прямого влияния на цену Биткоина или Эфириума новость не даёт — это история про регулирование инфраструктуры, а не про спрос на монеты.
Читайте также: Успеть до закрытия: зачем Celsius экстренно судится с закрывающейся криптобиржей BitMEX
Наблюдать дальше стоит за первыми уведомлениями от площадок, реакцией эмитентов на право вето и тем, начнёт ли SEC полноценное нормотворчество до истечения пятилетнего срока. И за Сенатом: без закона вся конструкция держится на решении трёх комиссаров.
ПОДПИСЫВАЙТЕСЬ НА НАШ КАНАЛ В ТЕЛЕГРАМЕ, ЧТОБЫ БЫТЬ В КУРСЕ.


